比特币是什么?不仅仅是「数字钱包里的数字」
比特币(Bitcoin,简称 BTC)最初的构想是「全球任何两个用户都可以直接在网络上交易,无需依赖银行等第三方」。换句话说,它是一种结合了加密货币和区块链技术的电子现金,也是世界上第一个真正意义上的去中心化加密货币。
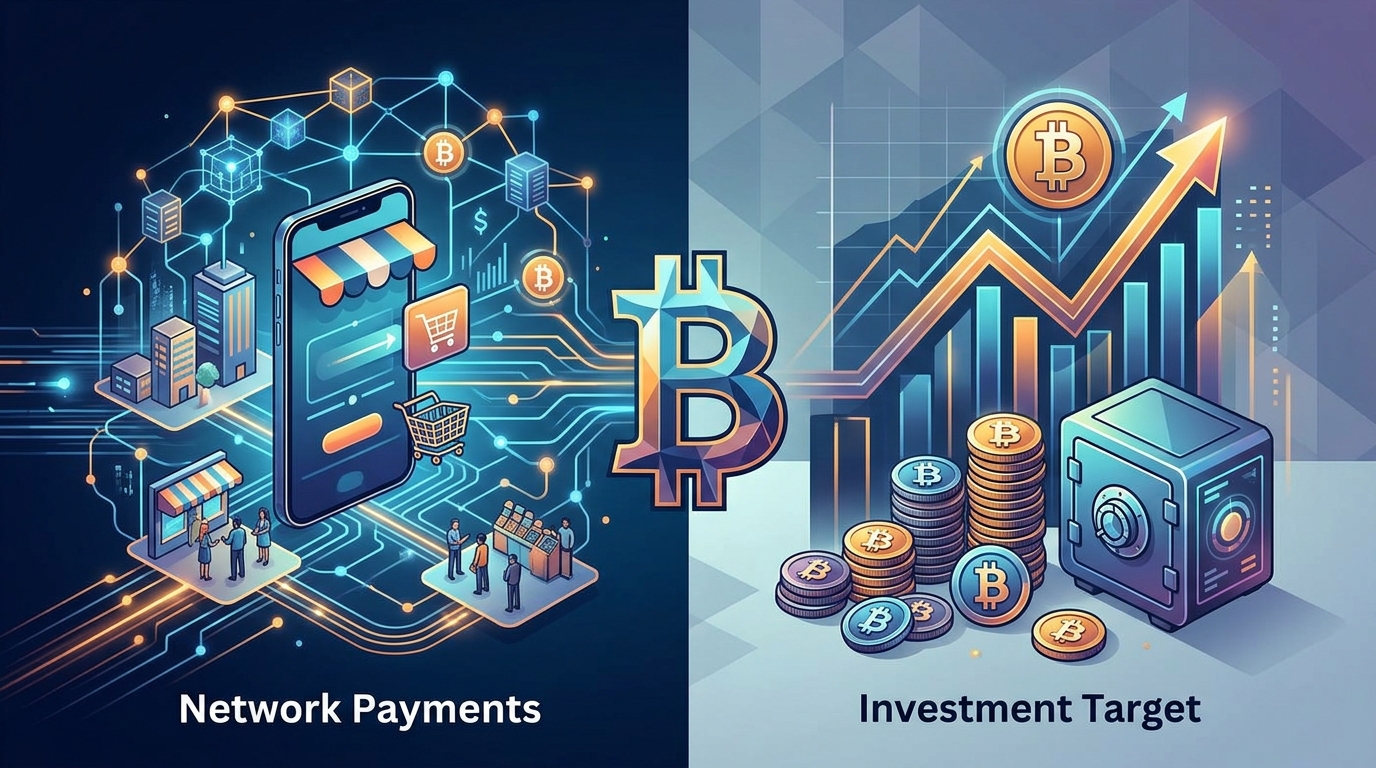
在不同的场合下,比特币的用途和形象大相径庭。有些人把它视作「跨国转账的新工具」;也有人将其当作「投资标的」、「数字黄金」,甚至是「反抗传统金融体系的象征」。因此,「比特币可以干嘛」这个问题不仅仅在问这个工具的可用性,更涉及到它的本质、运作原理和当前的发展现状。
解析双重身份:比特币既是资产,也是支付网络
比特币的基础架构是一条全年无休且去中心化的网络,所有交易会经过全球节点共同验证,并永久记录在公开透明的区块链上。每笔转账的「所有权」则由私钥(秘密号码)控制,只要你持有私钥,这些比特币就真正属于你。
- 作为资产: 你可以将比特币视为一种虚拟资本,期待其价格上涨、持有或投资。
- 作为支付系统: 利用比特币网络进行转账、付款,实现跨国汇款、点对点交易。
这两种层面相互联系,却并不等同。就像一张新台币能作为「资产」持有,也能用于「结账」购物;但实际上,并不是每个人都把比特币用作日常消费,更多时候是为了「投资」而存留。
比特币转账与支付:理论简单,实际仍有限
想象一下,你要把一笔10万元台币汇到国外,传统银行可能收取高昂费用,还需要经过几天的等待。但在比特币网络上,双方只需拥有钱包地址和网络连接,就可以直接转账,而无需经过银行审批、营业时间的约束,也不分国界。
这看起来非常便利,尤其对跨境劳工和国际电商都极具吸引力。但在现实中,比特币支付仍面临不少限制──
- 主网交易速度有限,每个区块大约10分钟生成,热门时段手续费会有所上涨。
- 手续费与交易所需数据空间有关,金额大小并非唯一标准。有时汇款非常便宜,有时手续费反而与银行相当。
- 买家付款后,商家还需自行换回当地货币,过程中会面临价格波动。
- 在实际生活场景中,刷卡、小额支付通常更方便且受到消费者保护。
例如:小明去便利店买饮料。用现金、悠游卡即时结账的方式;如果用比特币主网支付,不仅要等网络确认,有时手续费甚至高于饮料本身。即使通过闪电网络(Lightning Network)等扩容方案,仍然受到用户普及及基础设施的限制。
跨境汇款与避险:比特币的强项与陷阱
根据2025年世界银行对G20市场的调查,传统跨境汇款的平均成本约为5.68%。这让许多人开始研究是否可以通过比特币实现更快、更便宜的跨国转账。然而,比特币的转账过程还涵盖了「换汇」及「提领」两个环节,必须应对价格剧烈波动,并确认收款方是否能顺利兑换成当地法币。
举例来说,B女士想把2000美元汇回家乡,选择比特币转账。她必须先用美元购买比特币(此时可能存在价差),再将比特币发送给家人,最后家人还需将比特币卖出换回本国货币。中间每一个环节都将受到市场行情、平台费率及法规的影响。
作为「数字黄金」:投资、保值?
大多数人接触比特币的第一步,是通过交易平台购买并持有,以期待未来价格上涨。以投资角度来看,2026年美国调查显示,仅有2%的成年人使用加密货币进行日常支付,但高达9%曾用作投资。这表明,比特币的「数字黄金」地位已超越支付功能。
美国2024年开放现货比特币ETF,代表市场越发承认比特币的投资价值,但同年SEC也提醒,这类产品本质上风险极高:
- 比特币「稀缺」的设计自成卖点,但其价值由市场共识决定,并不等于自动抗通胀。
- 比特币没有公司股息或固定利率,能否盈利完全取决于买卖差价。
- 持有方式多元(现货/ETF/钱包),安全性以及税务风险需仔细评估。
初次接触比特币的用户可能会想:「这种东西能否长期像黄金一样抗通胀?」答案是存在争议的──比特币不像黄金那样有千年历史,其波动性更大,短线投机和长线持有策略必须谨慎区分。
自主管理:自由与风险并存
比特币允许用户「自我储存资产」,无需经过银行。这对于金融基础较弱或社会动荡地区的居民来说,是一种「救命稻草」。但如果私钥被盗或丢失,任何人都能提取资产,目前也没有客服可供找回。这也是为何FTC建议每次大额转账前务必再三确认收款地址,并防范诈骗。
此外,比特币交易全记录于区块链上,并不等于彻底匿名。若钱包地址被识别,相关资金流动就能轻易追踪。这和现金交易或信用卡有银行备查的情况又有所不同。
全球推广的现实困难:不可忽视环境与法规挑战
比特币经历了全球多个政府的关注与挑战。
- 例如萨尔瓦多强制推广比特币作为法定货币,最终结果并未广泛普及。
- 国际货币基金组织警告,仅依赖比特币无法自动提升金融普及率,可能还会带来新的汇兑及监管风险。
此外,比特币网络消耗大量能源。根据剑桥大学2025年报告,网络年耗电量约138.2太瓦时,已接近小型国家的能耗,这让部分环保人士质疑其可持续性。
总结:比特币,就是这么一种特殊的「数字选项」
从学术或投资者的角度来看,比特币本质是一种「新型的价值传递工具」,可以:
- 作为跨境移转、资产配置的窗口:无国界、全年无休、理论上不依赖单一国家或企业。
- 激励用户思考资产自主管理:操作自由,但责任全由用户自行承担。
- 具有风险与限制:价格剧烈波动,基础设施尚未全面普及,需要警惕交易安全与身份隐私。
简单来说,比特币并不是传统银行、现金或信用卡的「完全替代品」,更像是一个「特殊用途的工具」。买卖比特币,并不意味着你一定会用它支付,也不能保证一定会盈利或安全可控。最重要的是,根据自身需求选择合适的资产、汇款或投资方式。
想了解更多比特币或其他加密货币的应用与风险,欢迎加入我们,一起讨论最新的虚拟资产趋势!
长持的投资哲学,可以看看这几篇相关文章: 比特幣挖礦達二千萬枚:我需要關注這重要里程碑嗎?
投资讲究心安理得,资产存放也要稳如泰山。想在 Web3 世界找到一个安全可靠的交易平台,不妨前往全球前三大的 OKX 交易所了解更多: 瞭解數字資產入門知識,搭建數字資產基礎認知


