比特币是什么?不仅仅是“数字钱包里的那串数字”
比特币(Bitcoin,简称 BTC)最初的构思,是让“全球任何两个人都能直接在网上交易,而无需依靠银行等第三方”。换句话说,它是一种结合了加密货币和区块链技术的电子现金,也是全球第一个真正意义上的去中心化的加密货币。
在不同的场合,比特币的用途与形象可谓千变万化。有些人视其为“跨国转账的新工具”;有些人则把它当成“投资标的”、“数字黄金”,甚至是“反抗传统金融体系的象征”。因此,“比特币能干嘛”这个问题,实际上是在探讨它的本质、运作原理以及当前的发展状况。
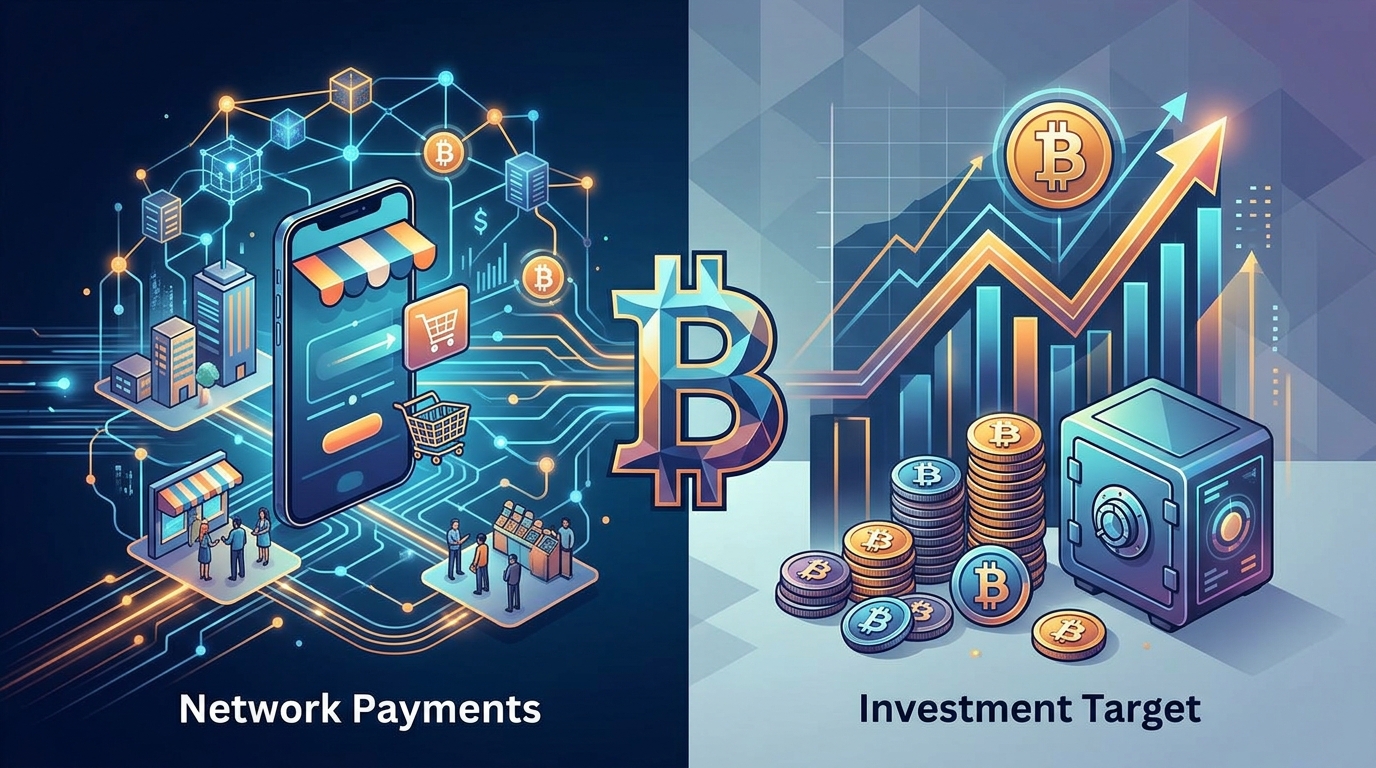
剖析双重身份:比特币既是资产,也是支付网络
比特币的基础架构是一个全年无休且去中心化的网络,所有交易经过全球节点的共同验证,永久记录在公开透明的区块链上。每笔转账的“拥有权”由私钥(秘密号码)控制,只要你持有私钥,这些比特币就真正属于你。
- 作为资产: 你可以把比特币当作一种虚拟资本,期待价格增长,以便持有或投资。
- 作为支付系统: 通过比特币网络进行转账和付款,实现跨国汇款和点对点交易。
这两种层面相互联系,却并不相等。就像一张新台币既可以作为“资产”持有,也可以用于“结账”购物;但在现实中,并不是每个人都把比特币用来日常消费,更多的情况下是为了“投资”而留着。
比特币转账与支付:理论简单,实践仍有限
想象一下,你要把一笔 10 万元的台币汇到国外,传统银行可能收取高昂费用,还需等待几天。但在比特币网络上,双方只要拥有钱包地址和网络,就能直接转账,免去银行审核和营业时间的限制,也不受国界限制。
这看起来超级便利,尤其对跨境劳工和国际电商吸引力十足。但实际上,比特币支付仍有不少限制——
- 主网交易速度有限,每个区块大约 10 分钟才能生成,热门时段手续费还会飙升。
- 手续费与交易所需数据空间有关,金额大小并非唯一标准。有时汇款很便宜,而有时却与银行相比无异。
- 买家付款后,商家需自行换回当地货币,过程可能面临价格波动。
- 在实际生活场景中,刷卡和小额支付往往更为方便,且有消费者保护。
例如:小明去便利店买饮料。用现金或悠游卡可以即时结账;但如果用比特币主网支付,不仅要等待网络确认,有时手续费甚至会超出饮料的价格。即便通过闪电网络(Lightning Network)等扩容方案,仍受限于用户普及率与基础设施。
跨境汇款与避险:比特币的强项与陷阱
根据2025年世界银行对G20市场的调查,传统跨境汇款的平均成本约为 5.68%。这让不少人开始探讨能否通过比特币实现更快、更便宜的跨国转账。然而,比特币转账过程还包括“换汇”及“提领”两个环节,需要应对价格剧烈波动,并确认收款方是否能顺利兑回当地法币。
例如,B女士想把 2000 美元汇回家乡,选择比特币转账。她首先需要用美元去购买比特币(此时可能存在价差),再把比特币发送给家人,最终家人还得卖出比特币换回本国货币。每个环节都受到市场行情、平台费率及法规的影响。
作为“数字黄金”:投资、保值?
大多数人接触比特币的第一步,是通过交易平台购买并持有,期待未来价格上涨。以投资角度来看,2026年美国调查显示,仅 2% 的成年人用加密货币进行日常支付,但高达 9% 的人曾用作投资。这显示,比特币的“数字黄金”地位早已超越支付。
美国于2024年开放现货比特币ETF,标志着市场对比特币投资价值的逐渐认同,然而,SEC也警告这类产品的本质风险极高:
- 比特币的“稀缺”设计自成卖点,但其价值由市场共识决定,并不自动抵御通胀。
- 比特币没有公司股息或固定利率,能否赚取利润全看买卖差价。
- 持有方式多样(现货/ETF/钱包),安全及税务风险需仔细评估。
对于初次接触比特币的人,可能会想:“这种东西长远来看真的能像黄金一样抵御通胀吗?”答案并不明确——比特币缺乏黄金那样的数千年历史,波动性也更大,短期投机与长期持有策略需谨慎权衡。
自主管理:自由与风险并存
比特币允许用户“自我保存资产”,无需经过银行。这对于金融基础薄弱或社会动荡地区的居民来说,是一条“救命稻草”。但若私钥被盗或丢失,任何人都能提取资产,且没有客服可以帮你找回。这也是为什么FTC建议在每次大额转账前务必再次确认收款地址,并防范诈骗。
此外,比特币交易全记录于区块链上,并不等于彻底匿名。如果钱包地址被识别,相关资金流向可以轻易追踪。这与现金交易或信用卡有银行备查的情况又有所不同。
全球推广的现实困境:不可忽视的环境与法规挑战
比特币曾在全球多个地方引燃政府的关注与挑战。
- 像萨尔瓦多以强制推动比特币作为法定货币,最终结果却未能广泛普及。
- 国际货币基金组织警告,单凭比特币无法自动提升金融普及率,也可能带来新的汇兑及监管风险。
此外,比特币网络消耗大量能源。根据剑桥大学2025年报告,网络年用电约 138.2 太瓦时,已接近小型国家的能源消耗,这让部分环保人士质疑其可持续性。
总结:比特币,就是这样一种特殊的“数位选项”
从学术或投资者的角度来看,比特币本质上是一种“新型的价值传递工具”,可以:
- 作为跨境移转、资产配置的窗口:无国界、全年无休,理论上不依赖单一国家或企业。
- 激发用户思考资产自主管理:操作自由,但责任全由用户自身承担。
- 具备风险与限制:价格剧烈波动、基础设施尚未全面普及,需要关注交易安全与身份隐私。
简单来说,比特币不是传统银行、现金、信用卡的“完全替代品”,而更像一个“特殊用途的工具”。买卖比特币并不意味着你一定会用它付款,也不能保证一定能赚钱或安全无虞。最重要的是,需根据自身需求选择适合的资产、汇款或投资方式。
想要了解更多关于比特币或其他加密货币的应用与风险,欢迎加入我们,一起讨论最新虚拟资产趋势!
长持的投资哲学,可以看看这几篇相关文章: 比特幣挖礦達二千萬枚:我需要關注這重要里程碑嗎?
投资讲究心安理得,资产存放也要稳如泰山。想在 Web3 世界找到一个安全可靠的交易平台,不妨前往全球前三大的 OKX 交易所了解更多: 瞭解數字資產入門知識,搭建數字資產基礎認知


